


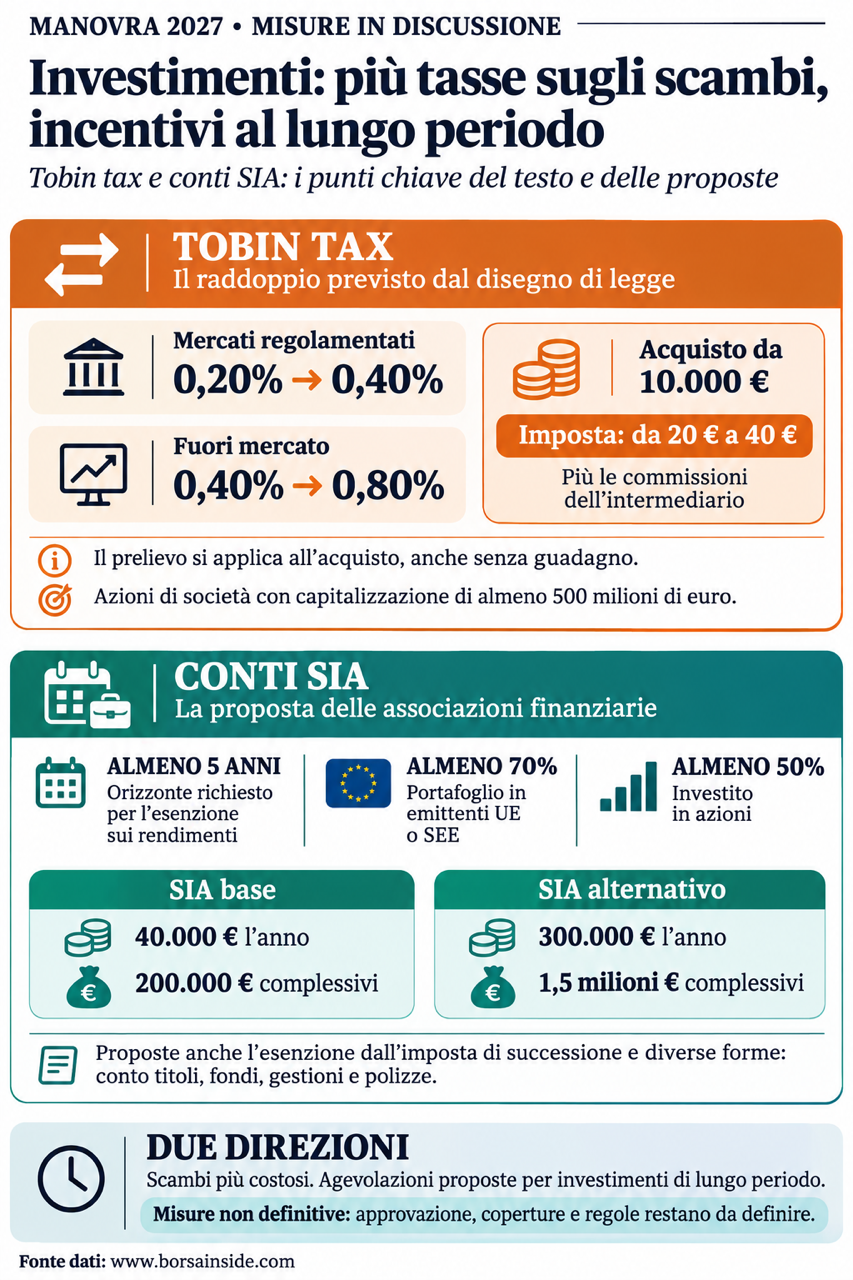
La legge di bilancio per il 2027 è entrata nella fase parlamentare, con il termine per la presentazione degli emendamenti alla Camera fissato al 17 novembre e il voto finale che deve arrivare entro il 31 dicembre. Per chi investe in Borsa il testo contiene una misura già definita, il nuovo raddoppio dell’imposta sulle transazioni finanziarie sulle azioni italiane, e ne lascia aperta un’altra, l’introduzione dei conti di risparmio e investimento raccomandati dalla Commissione europea. Su questi conti ABI, ANIA, Assogestioni, Assoreti e AIPB hanno presentato il 26 ottobre al Ministero dell’Economia una proposta congiunta, e secondo le attese degli operatori la misura potrebbe trovare spazio nella manovra attraverso un emendamento.
Tobin tax allo 0,40%: quanto costa comprare azioni italiane
Il disegno di legge porta l’aliquota della Tobin tax dallo 0,20% allo 0,40% per gli acquisti di azioni e strumenti finanziari partecipativi di società con capitalizzazione pari o superiore a 500 milioni di euro, quando l’operazione avviene su mercati regolamentati o sistemi multilaterali di negoziazione. Per le transazioni concluse fuori da questi circuiti il prelievo sale dallo 0,40% allo 0,80%, mentre l’imposta sulle negoziazioni ad alta frequenza passa dallo 0,04% allo 0,08%. Si tratta del secondo raddoppio consecutivo, con un gettito atteso di circa 1,38 miliardi di euro l’anno a partire dal 2027.
L’imposta colpisce l’acquisto in sé, indipendentemente dal risultato dell’investimento, e si applica sul valore della transazione. Su un acquisto da 10.000 euro sul mercato regolamentato il costo passa da 20 a 40 euro, una somma che si aggiunge alle commissioni dell’intermediario e che si ripete a ogni nuova operazione: il peso cresce quindi con la frequenza degli scambi e si riduce per chi compra una volta e mantiene il titolo a lungo. Per inquadrare il nuovo prelievo nel resto della fiscalità sugli investimenti, un riferimento utile sono le testate specializzate in mercati e finanza personale come Borsainside, che ha dedicato spazio anche alle minusvalenze in scadenza da compensare entro il 31 dicembre.
Come funzionerebbero i SIA nella proposta delle associazioni
I conti di risparmio e investimento, o Savings and Investments Accounts, nascono dalla raccomandazione con cui il 30 settembre 2025 la Commissione europea ha invitato gli Stati membri a introdurre strumenti di investimento semplici e fiscalmente vantaggiosi per i risparmiatori, nell’ambito della strategia per l’Unione del risparmio e degli investimenti. Il modello italiano proposto dalle cinque associazioni si affianca ai PIR, che mantengono il proprio regime, con plafond autonomi e un’impostazione simile, ma con una vocazione europea: almeno il 70% del portafoglio andrebbe investito in strumenti di emittenti di Paesi dell’Unione o dello Spazio economico europeo, anche non radicati in Italia, e il restante 30% in emittenti extra UE di Paesi che garantiscono un adeguato scambio di informazioni con l’Italia.
La componente di capitale di rischio sarebbe prevalente, con almeno il 50% investito in azioni, mentre la liquidità avrebbe un tetto del 20%, diviso in parti uguali tra certificati e depositi bancari da una parte e conti correnti dall’altra. Per ogni singolo emittente di titoli azionari e obbligazionari varrebbe un limite del 10%, con l’esclusione dei titoli di Stato. La proposta prevede due configurazioni: il SIA base, senza vincoli sulla dimensione delle imprese, con un plafond di 40.000 euro l’anno e 200.000 euro complessivi, e il SIA alternativo, meno liquido e pensato per le società più piccole e non quotate, con un tetto di 300.000 euro annui e 1,5 milioni in totale.
Il vantaggio fiscale consisterebbe nell’esenzione dall’imposta sui redditi sui rendimenti, a condizione di mantenere l’investimento per almeno cinque anni, e nell’esenzione dall’imposta di successione. Chi disinvestisse prima della scadenza restituirebbe il beneficio con imposte e interessi, senza sanzioni, mentre nulla sarebbe dovuto in caso di reinvestimento delle somme entro 90 giorni. Il vincolo dei cinque anni lega così l’agevolazione a un orizzonte di medio e lungo periodo, coerente con l’obiettivo delle associazioni di spostare una quota maggiore del risparmio delle famiglie verso il capitale delle imprese italiane ed europee.
Risparmio gestito: fondi, gestioni e polizze dentro lo stesso conto
La proposta riprende dai PIR anche la natura di contenitore. Un SIA potrebbe assumere la forma di un conto titoli, di una rubrica fondi, di una gestione patrimoniale o di un prodotto assicurativo di investimento, e tra gli attivi ammessi figurerebbero i titoli diretti, i depositi e gli organismi di investimento collettivo di ogni tipo, dagli UCITS ai fondi di investimento alternativi, purché istituiti in Italia, nell’Unione o nello Spazio economico europeo.
Per il risparmiatore la forma scelta cambia il modo in cui i vincoli vengono rispettati. Con un conto titoli la composizione del portafoglio resta affidata all’investitore, mentre con una rubrica fondi o una gestione patrimoniale la selezione degli strumenti passa a un gestore professionale. In questa logica il documento assegna un ruolo centrale alla consulenza e alla gestione di portafogli, oltre che alla distribuzione assicurativa per i SIA in forma di polizza, e prevede la possibilità di trasferire il conto da un intermediario all’altro entro i limiti dei singoli prodotti. Scegliere tra queste formule presuppone di conoscere meccanismi e costi di ciascun prodotto. Su questi aspetti la sezione di Borsainside dedicata al risparmio gestito offre guide sulle differenze tra ETF e fondi comuni di investimento e un confronto tra fondi pensione e polizze vita come strumenti per integrare la pensione pubblica.
Le altre proposte sul tavolo e i nodi ancora aperti
Sul tavolo del Ministero ci sono anche il progetto di AMF Italia, l’associazione degli intermediari dei mercati finanziari, elaborato con il Centro Baffi dell’Università Bocconi ed Equita, e quello di Assonime, messo a punto con Borsa Italiana. Entrambi guardano al modello svedese dell’ISK, il conto di investimento introdotto nel 2012 e oggi utilizzato da oltre la metà degli adulti del Paese. AMF Italia ha inoltre chiesto di alzare a 1 miliardo di euro la soglia di capitalizzazione oltre la quale si applica la Tobin tax.
Restano da chiarire la copertura finanziaria delle agevolazioni, i tempi di approvazione all’interno della legge di bilancio e la compatibilità con le regole europee, alla luce dei rilievi già mossi dalla Commissione sulla riserva domestica dei PIR. Se i SIA entrassero nella manovra, il risparmiatore si troverebbe davanti a due misure di segno diverso sullo stesso mercato: un costo più alto per ogni acquisto diretto di azioni italiane e un’esenzione fiscale per chi accetta di investire secondo regole precise e su un orizzonte di almeno cinque anni. La convivenza delle due norme darebbe la misura della forma di partecipazione alla Borsa che il legislatore intende incoraggiare.
Manovra 2027, cosa cambia davvero per gli italiani?
Dalle tasse alle pensioni, ecco tutte le novità che possono incidere sulle tasche delle famiglie

Regione Marche, 9 milioni di euro per la riqualificazione urbana. Montefiore dell’Aso, nella rosa dei premiati
Premiati i comuni marchigiani ai quali verranno destinati circa 6,9 milioni di euro e che attiveranno investimenti in opere pubbliche fino a 9 milioni di euro. Montefiore dell'Aso presente all'appello, orgoglio cittadino
L’oro lingotto come forma di investimento: prospettive di mercato e trend
il mercato sta vedendo una tendenza emergente di piattaforme online che stanno cambiando il modo in cui gli investitori acquistano, vendono e gestiscono i loro investimenti in oro.
BEPOP, IL PROTAGONISTA SEI TU!
Il servizio di Riviera Oggi per le attività commerciali
Costruiamo per te contenuti di valore che sono veicolati sia sul giornale on line che sui nostri social media: testi, foto, video, contest.
clicca qui per saperne di più
Lascia un commento